 我问答网
后台收到快三百条私信问这个——重疾险带不带身故,真的不是一道非黑即白的选择题。
我见过有人花两倍的钱买了带身故的,最后理赔的时候才发现根本不是销售说的那样能赔两次,蹲在保险公司大厅哭。
也有人硬扛着买了不带身故的纯重疾,一辈子健健康康到老,连个赔付都没拿到,天天拍大腿说自己亏了。
这事真没标准答案。但你要是把底层逻辑搞懂,根本不会被销售绕进去。
先搞懂:带身故的重疾险,到底多花了哪些钱?
很多线下销售卖带身故的重疾险,话术统一得像抄来的:“你看,带身故的多好啊,万一得重疾了赔你钱,没得到老走了还能赔你家人钱,怎么都不亏。”
听着是挺好。
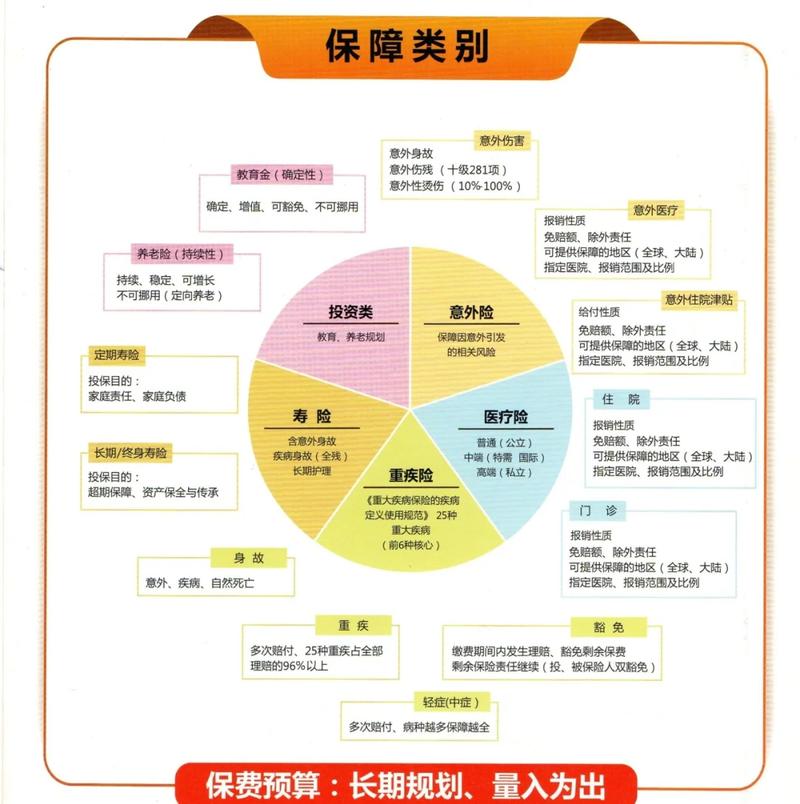
但你翻遍合同就会发现——绝大多数带身故责任的重疾险,是“共享保额”的——就是重疾赔了50万,身故的保额直接就清零了,不会再给你赔第二次。
什么意思?就是你总共就一份50万的保额,要么得重疾的时候拿这笔钱治病,要么百年之后给家里留这笔钱,不可能两头拿。
那为了这个“最后肯定能赔一次”的承诺,你要多花多少钱?
我拿30岁男生的费率算给你看:同样买50万保额,保终身,30年交,不带身故的纯重疾险,一年保费大概4800块。带身故的同条件,一年要9200块。
差了快一倍。
30年交下来,光保费就差了13万多。这多出来的钱,本质上就是你提前交给保险公司的“强制储蓄金”——说白了,就是你把钱放保险公司,换一个“不管怎么样最后肯定能给你赔50万”的承诺。
我上次陪我姐去线下某大公司签单,销售拍着胸脯说“你现在不带身故,万一得个轻症没挺过来,一分钱都拿不回来,亏不亏?”
这话听着扎心。
但细算下来真的站不住脚。
这几类人,真的没必要硬上带身故的责任
说实话,我碰到过太多刚工作的年轻人,被销售忽悠着买了带身故的重疾险,每个月工资扣完保费,连买个百万医疗险都要犹豫半天。
真的不值当,对吧?
💡 记住个最实在的大原则:买保险的第一优先级是把保额做足,而不是把责任堆全。
你想啊,现在癌症平均治疗加康复的费用,少说要四五十万。你要是硬上个带身故的,50万保额一年要快小一万,剩下的预算连百万医疗险、意外险都配不齐。那反过来,要是你选不带身故的纯重疾,同样的预算能买80万甚至100万的保额,真出事的时候,哪个能帮你扛住风险?
肯定是保额高的啊。
还有一类人,是已经配了足额定期寿险的。
定期寿险是什么?就是人没了直接赔一笔钱,给家里还房贷、养孩子、给老人留养老钱的。30岁男生买200万保额,保到60岁,一年也就2000多块。你已经有200万的身故赔付兜底了,重疾险再带个50万的身故责任,杠杆低得可怜,真的没必要。
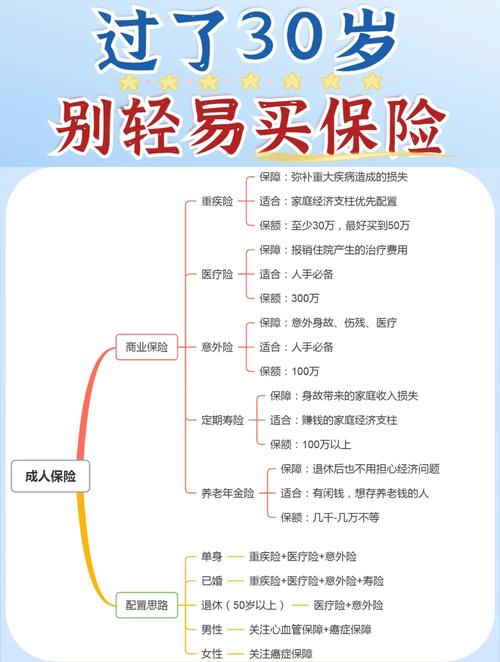
我之前碰到个95后小伙子,去年硬被销售忽悠买了个带身故的重疾险,每年交8300,50万保额。他自己算了一笔账,要是把带身故的责任去掉,一年只要4100,省下来的4200,能买200万的定期寿险,还能多配一份一年期的重疾额外赔。
这不比挤在一个重疾险里堆责任划算?
那什么样的人,选带身故的才真的不亏?
不过话说回来,我也不是说带身故的重疾险全是坑。
首先,预算非常充足的人,选这个真的没毛病。比如家里年收入大几十万,每年拿出来两三万配保险根本不影响生活质量,那你选带身故的完全没问题——相当于把重疾保障和终身寿险捆在一起,不用单独再去挑终身寿险的产品,省得以后忘交保费断了,图个省心。
还有一类人,是真的有“交了钱没拿到赔付就亏了”的心结的。
我妈就是。之前跟我念叨了好多次,“我买个重疾险,要是一辈子健健康康的,七八十岁走的时候,连个赔付都没有,我那交了几十年的钱不都打水漂了?”
这种心理太正常了。
真的,谁的钱都不是大风刮来的。如果你真的有这个心结,而且预算够,选带身故的就当强制储蓄,至少最后这笔钱肯定是你的,不是保险公司的,买个心安,没什么不对。
❗ 但这里必须提个醒:别听销售瞎扯什么“带身故的重疾险,就算一辈子没得重疾,最后身故赔的钱比你交的保费多,稳赚不亏”。
算个账你就知道了:30岁交30年,一共交27.6万,最后身故赔50万,看着是多了22.4万。但你把这27.6万每年自己存银行,按年化3%算,到你80岁的时候,连本带利都快62万了。
哪来的稳赚?
还有个坑我必须说:上次有个读者拿着合同来找我,说销售当初跟他说“重疾赔了之后,身故还能再赔一次”。我翻到合同第17条,明明白白写着“本合同基本保额与身故保险金共享,赔付任意一项后,合同效力终止”。
给人小伙子气的,当场就要去投诉。
真的,签合同之前逐字逐句看条款,比听销售说一百句话都管用。
其实哪有什么绝对对的选择啊。
你预算够,想要个踏实,选带身故的完全OK。
你预算紧,先把保额拉满,选不带身故的也一点不亏。
别被那些“不买就亏”“买了就赚”的话术绕进去。
就盯着自己的需求算帐,比什么都强。