 我问答网
上周帮朋友梳理保单的时候,她对着手机屏幕皱了快十分钟眉——买的30万重疾险,当初业务员拍着胸脯说’带身故责任多花几百块,稳赚不亏’,现在算下来每年多掏的快1200,交30年就是3万6。
这钱到底值不值?
真不是个小数字。
先搞懂:带不带身故,重疾险赔的逻辑完全不一样
很多人买的时候根本没仔细看条款,听业务员说’带身故就是人没了也能赔’,就稀里糊涂加了。实际上两种责任的理赔路径差得远。
不带身故责任的重疾险,本质就是纯健康保障。得了合同约定的重疾,达到理赔标准,直接赔合同上写的保额,赔完合同直接终止。哪怕之后人没了,保险公司也不会再额外赔一分钱,最多把这些年交的保费对应的现金价值退给你。
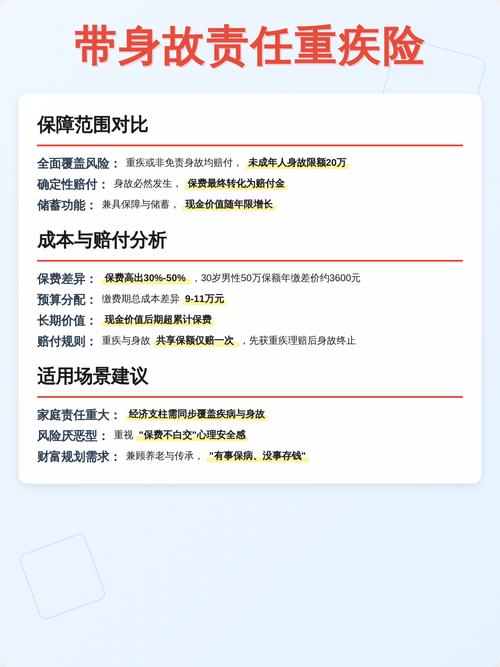
带身故责任的重疾险,是把重疾保障和身故保障打包到了一张保单里。不管是得了重疾赔了保额,还是之后没等到重疾、身故了,保险公司都赔同样的保额——但重疾赔付和身故赔付是共享保额的,绝对不会赔两次。
别犯傻。真的。
举个最直观的例子,30岁男性,买50万保额、保终身、30年交的重疾险,不带身故责任的话,每年保费大概5800块;如果加了身故责任,每年保费直接涨到9300块,30年下来光保费就差了10万5。
这几类人,真的没必要硬加身故责任
说实话,我见过太多刚工作的年轻人,被业务员忽悠着加了身故责任,最后保额买得低得可怜。
比如刚毕业两三年的朋友,每个月扣完房租、社保、吃饭钱,剩不下几千块,手里存款连5万都没有。这时候最该优先的是把重疾保额做足——毕竟真得了大病,需要的是几十万的治疗费、康复费,是你两三年没法上班的收入缺口。
💡记住一个最朴素的逻辑:重疾险的核心作用,是帮你扛过生病时的经济难关,不是给家里留遗产的。
同样的预算,不带身故责任能买50万保额,加了身故可能只能买30万。真碰上大病,30万够干啥?现在随便个癌症的靶向药,一个月就得一万多,加上住院费、护工费,撑不过半年就得掏空家底。
还有一类人,已经买了足额定期寿险的,真的没必要重复加。比如30岁的人,买100万保额的定期寿险,保到60岁,每年保费也就1200多块,比你在重疾险里加个身故责任便宜太多了。
很多业务员就是吃准了你嫌麻烦,觉得’买一份省得管’,根本不管你是不是已经有重复保障了。
哪几种情况,加身故责任反而更划算?
当然,也不是说带身故责任的重疾险就是纯坑,有些场景下选它反而更省心。
第一类是有家族病史的人。比如家里长辈有不少是年纪轻轻就因为癌症、心脑血管疾病走的,你自己每年体检也查出不少小结节、血压偏高的小问题,担心以后买寿险过不了健康告知。这时候选带身故责任的重疾险,相当于一次性把重疾和身故的核保门槛都过了——毕竟重疾险能通过核保,寿险大概率也能过,但反过来就不一定了。
我之前见过一个38岁的大哥,体检查出甲状腺结节4a,买寿险直接被加费30%,当初买的带身故的重疾险是20多岁的时候买的,那时候啥异常都没有,核保直接通过,等于现在哪怕他买不了别的寿险,这份重疾险也能兜底身故责任,算下来反而赚了。
第二类是预算真的很充足的人。比如你已经把百万医疗险、意外险、定期寿险都配齐了,每年交的总保费占家庭年收入的比例不到5%,手里还有闲钱存定期。那加个身故责任也没啥,相当于强制存一笔钱,等百年之后留给孩子或者老伴,也比钱被自己乱花了强。

不过话说回来,根本没有绝对正确的选择。
别听网上有人说’所有带身故的重疾险都是智商税’,也别听业务员说’不带身故的重疾险都是耍流氓’。都是站在自己的立场说话。
我之前碰到过一个姑娘,26岁在互联网公司上班,买重疾险的时候被忽悠加了身故责任,每年多掏1800,交了两年后悔退保,只退回来几百块,气得在客服电话里直哭。也碰到过一个大哥,42岁买的带身故的重疾险,每年交1万2,交了5年突发心梗走了,保险公司赔了50万,他家里人拿到钱的时候说,之前总觉得交保费心疼,这下真的觉得值。
你看,选对不对,从来不是看产品本身好不好,是看它是不是刚好匹配你当下的预算、保障缺口,对吧?
❗最后提个醒:如果你已经决定要加身故责任,一定要看清楚条款里,身故责任是’赔已交保费’还是’赔基本保额’。有些便宜的带身故责任的产品,身故了只退你之前交的保费,根本不赔保额,这种加了也白加。